
Celý život jste do důchodu odváděli velké peníze. Kolik vám z něj bude chodit zpátky ale není dané jen tím, kolik jste vydělávali — záleží na tom, jak si odchod naplánujete. Kromě dne odchodu rozhoduje spousta okolností, o kterých většina lidí ani neví, že se jich týkají.
Rozdíly mezi různými cestami jdou do tisíců korun měsíčně a platí do konce života — jenže než si je člověk spočítá, obvykle už je pozdě je změnit. V článcích ukazuju na propočtech, kde rozdíly vznikají, a v kalkulačce si je spočítáte pro svůj vlastní případ. Obojí je zdarma, bez registrace a bez ukládání údajů — proč to tak je a proč na tom záleží.
- Zdarma a bez registrace
- Počítáno podle zákona č. 155/1995 Sb.
- Vaše údaje neukládám
- Kalkulačka počítá z vašich skutečných výdělků a je tedy přesnější. Nahrajete výpis z evidence ČSSZ a do vzorce jde rok po roce to, co jste opravdu vydělali.
- Počítá i s budoucností. Váš důchod závisí na tom, jak porostou mzdy a co ještě vyděláte vy. Ta čísla si zadáte a hned vidíte, jak s nimi výsledek pohne.
- Ukáže všechny myslitelné termíny. Ne jedno datum a jedno číslo, ale celou křivku: předčasný důchod, řádný termín, práce po vzniku nároku, poloviční výplata i předdůchod. Přesně to, co odhad od ČSSZ neumí.
Články
-
Dvojnásobná mzda, o čtvrtinu vyšší důchod
Marie bere 30 000, Pavel 60 000 — a v důchodu je mezi nimi jen 25 %. Proč se z vyššího výdělku počítá jen čtvrtina.
-
Předčasný důchod: někdy stačí vydržet o jediný den navíc
Zákon sráží za každých i započatých devadesát dnů. Jana odchází o den dřív a platí za to 385 Kč měsíčně po zbytek života.
-
Chybějící roky v evidenci stojí víc, než se zdá
Tři nedoložené roky ubraly Haně 1 615 Kč měsíčně. A ubírají dvakrát — jednou z doby pojištění, podruhé z průměru výdělků.
-
Přesluhuji: nebrat důchod, nebo si nechat vyplácet půlku?
Dvě cesty k témuž dni. Jedna dá o 1 204 Kč měsíčně víc, druhá 270 tisíc hned. Eva na tom vydělá tak, tak i tak — jde o to, kdy.
-
Kolik bude můj důchod? Tři čísla, ze kterých se skládá
Z výdělku 40 000 Kč vyjde důchod 22 088 Kč. V článku je celý výpočet po krocích — a hlavně to, na který ze tří vstupů máte ještě vliv.
-
Pět set korun za každé dítě — ale jen když si o ně řeknete
Výchovné se nepřiznává samo. Věra má tři děti, to je 1 500 Kč měsíčně; kdo je do žádosti nenapíše, nedostane nic.
-
Prosinec, nebo leden? Pár dnů, které rozhodnou o tisících
Petrovi stačilo odpracovat pětadvacet dnů navíc a měl o 398 Kč měsíčně víc. Kdyby počkal do ledna, přišel by o 199 Kč měsíčně — za tutéž práci.
-
Pětačtyřicet let pojištění půlí srážku. Jenže se počítají jinak
Nová výhoda pro dlouhé kariéry má háček: do těch 45 let se nepočítá studium ani nemocenská. Josefovi chybělo 4,5 roku, o kterých nevěděl.
-
Změny od roku 2026
Sazba za rok pojištění klesá každý leden, procento v první redukční hranici taky. Marie by za deset let přišla o 1 983 Kč měsíčně — jen tou změnou.
-
Předdůchod: až o pět let dřív, ale za své
Odejít až o pět let dřív, aniž si snížíte státní důchod. Platíte to ale ze svého: na dva roky nejméně 346 824 Kč.
Kdo to počítá
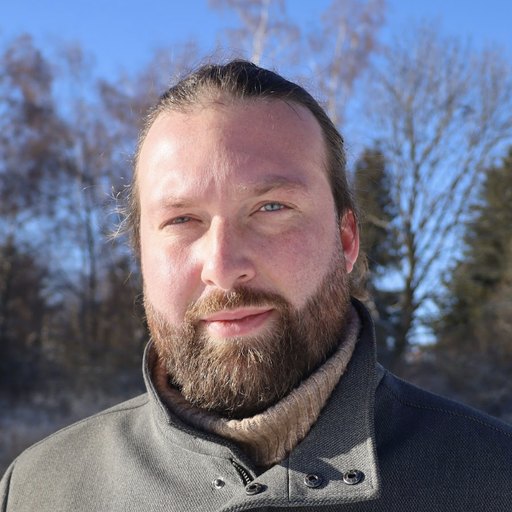
Jmenuji se Ondřej Týbl, jsem matematik a k důchodům jsem se dostal tak, že jsem jeden potřeboval spočítat pro rodinného příslušníka. Zjistil jsem, že se výsledek nedá pořádně ověřit: kalkulačky na internetu dávaly každá jiné číslo a žádná neřekla proč. Tak jsem si výpočet napsal sám — přímo podle zákona, paragraf po paragrafu.
Vznikla z toho kalkulačka, kterou tu nabízím zdarma.